La confiance des consommateurs américains: critique méthodologique d’un indicateur qui trahit l’analyse économique
AIT-EZZI Younes
 La confiance des consommateurs américains : critique méthodologique d’un indicateur qui trahit l’analyse économique
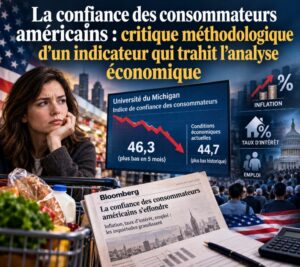
Dans le rapport publié le 9 octobre 2026, Bloomberg annonçait que l’indice de confiance des consommateurs américains, selon l’enquête préliminaire de l’Université du Michigan, avait reculé à son plus bas niveau en cinq mois, à 46,3 points, tandis que l’évaluation des conditions économiques actuelles atteignait un plus bas historique de 44,7. L’article attribuait cette détérioration aux pressions inflationnistes et à la hausse des coûts d’emprunt, avertissant qu’une érosion continue de la confiance pourrait annoncer un recul de la consommation, principal moteur de l’économie américaine. Malgré l’importance de ces données, le rapport souffre d’insuffisances méthodologiques et analytiques qui appellent une critique constructive, non destructrice, afin d’améliorer la précision des conclusions économiques.
Résumé équitable de l’article
Le rapport s’appuie sur l’enquête de l’Université du Michigan, source fiable, et indique que la baisse de la confiance a touché aussi bien les démocrates que les républicains, ce qui suggère une crise de confiance générale. Il souligne également que les anticipations d’inflation n’ont augmenté que marginalement, à 4,7 %, et que l’emploi ralentit. Mais le paradoxe que l’article reconnaît explicitement est que les dépenses de consommation restent « solides ». Ce paradoxe constitue le point de départ de notre critique.
Première critique : le paradoxe entre confiance et dépenses
Le rapport reconnaît l’existence d’un écart entre l’effondrement de la confiance et la poursuite des dépenses, mais il ne l’explique pas ; il passe rapidement dessus. C’est une erreur analytique majeure. La littérature économique, depuis les travaux de Carroll et al. (1994) et de Ludvigson (2004), montre que les indices de confiance n’apportent qu’une faible valeur prédictive pour les dépenses, une fois contrôlés le revenu permanent, la richesse et les conditions de crédit. Autrement dit, la confiance n’est pas un déterminant indépendant de la consommation ; elle peut être une variable dépendante reflétant des conditions objectives plus profondes. Si les dépenses résistent malgré l’effondrement de la confiance, soit l’indicateur mesure mal le comportement réel, soit des facteurs intermédiaires soutiennent la consommation, comme un marché du travail solide ou une richesse boursière élevée. L’article aurait dû s’arrêter sur ce paradoxe et l’analyser, plutôt que de véhiculer une conclusion causale non fondée.
Deuxième critique : confusion entre corrélation et causalité
Le rapport attribue la baisse de la confiance à l’inflation et à la hausse des taux d’intérêt. Mais ce lien causal repose sur une coïncidence statistique, non sur un mécanisme causal clair. Plus important encore, la variation des anticipations d’inflation est extrêmement marginale (de 4,6 % à 4,7 %), un changement mathématiquement insignifiant qui ne peut expliquer un effondrement historique de l’évaluation des conditions actuelles. La cause réelle n’est probablement pas l’inflation en soi, mais l’incertitude politique et la contradiction entre une politique monétaire restrictive et une politique budgétaire expansionniste, facteurs que l’article ne mentionne pas. De plus, le sens de la causalité pourrait être inverse : la dégradation des conditions objectives (ralentissement de l’emploi, hausse des coûts d’emprunt) affaiblit à la fois la confiance et l’inflation. Il aurait été préférable de recourir à des modèles VAR ou à des tests de causalité de Granger pour distinguer causalité et corrélation.
Troisième critique : répartition inégale et effet sur la consommation globale
Le rapport indique que la baisse a été particulièrement marquée chez les ménages à faible revenu. Mais il n’en tire pas la conséquence logique : si 60 % de la consommation américaine provient des ménages à revenu élevé, l’effondrement de la confiance des ménages modestes peut ne pas se traduire par un effondrement de la consommation globale. Ce n’est pas un détail marginal, c’est un renversement de l’analyse. L’indice global de confiance masque une hétérogénéité massive dans les poids économiques. La meilleure alternative serait d’utiliser une « confiance pondérée par la part de consommation », c’est-à-dire de pondérer la confiance de chaque catégorie par sa part dans la consommation totale, plutôt qu’une moyenne simple qui surestime l’influence des ménages les moins dépensiers.
Quatrième critique : insuffisances méthodologiques des données et du cadrage
Malgré la fiabilité de l’enquête du Michigan, l’échantillon préliminaire est petit (500 à 600 réponses) et peut être biaisé vers certaines catégories. Le rapport mélange également chiffres nominaux et réels, et ne fournit pas de données sur le revenu disponible réel, le taux d’épargne, les niveaux d’endettement des ménages ou les conditions du crédit à la consommation. Ces variables sont essentielles pour comprendre la relation entre confiance et dépenses. En outre, le rapport adopte un langage excessivement affirmatif (« les consommateurs s’attendent à une hausse des prix de 4,7 % »), alors qu’il s’agit d’une anticipation, non d’un fait. Il met en avant l’indicateur négatif (conditions actuelles) et minimise la légère hausse de l’indice des anticipations. Ce cadrage sélectif sert un récit pessimiste qui peut ne pas refléter la réalité objective.
Recommandations pour améliorer l’analyse
Premièrement, il faut cesser de considérer la confiance des consommateurs comme un indicateur avancé fiable, et la remplacer ou la compléter par un indice composite de « résilience des consommateurs » incluant : le ratio d’endettement sur revenu, le taux d’épargne, les coûts d’emprunt et la richesse nette. Deuxièmement, mener des tests de causalité rigoureux au lieu de présumer le sens de la causalité. Troisièmement, analyser les effets distributifs en pondérant par les dépenses, non par la moyenne simple. Quatrièmement, intégrer le contexte institutionnel et politique, en particulier la contradiction entre politique monétaire et politique budgétaire, qui explique une grande partie de l’incertitude alimentant la baisse de la confiance.
Conclusion
Ce qu’il faut retenir du rapport de Bloomberg, c’est sa documentation de la détérioration du sentiment économique à travers tout l’échiquier politique, ce qui indique une crise de confiance institutionnelle plus profonde qu’un simple cycle économique. Mais ce qui doit être profondément révisé, c’est le lien automatique entre confiance et dépenses. L’indicateur seul ne suffit pas à prédire le comportement économique. Une analyse économique rigoureuse exige de tester la causalité, de tenir compte des pondérations distributives et d’intégrer les variables financières réelles. Sans cela, l’indice de confiance devient un mirage analytique qui égare davantage le décideur public qu’il ne l’éclaire.