Épisode 2 : Les secteurs exportateurs – L’automobile et l’aéronautique comme locomotive… pour qui ?
AIT-EZZI Younes
Épisode 2 : Les secteurs exportateurs – L’automobile et l’aéronautique comme locomotive… pour qui ?
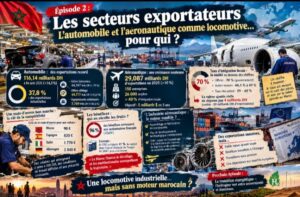
Dans un rapport publié par la Banque mondiale en mai 2026, l’industrie automobile marocaine a été décrite comme une « réussite africaine », ses exportations ayant atteint 116,14 milliards de dirhams à fin août 2026, en hausse de 14,5 % par rapport à la même période de 2025. Le ministre de l’Industrie et du Commerce, Ryad Mezzour, a annoncé que la capacité de production avait atteint un million de voitures par an, avec un taux d’intégration locale de 70 %. Mais derrière ces chiffres, une question fondamentale se pose : qui bénéficie réellement de cette « locomotive industrielle » ?
Des exportations record… mais à quel prix ?
Le secteur automobile arrive en tête des exportations marocaines, représentant environ 37,8 % du total des exportations industrielles du Royaume. Au cours des huit premiers mois de 2026, la filière de fabrication a enregistré des exportations de 44,747 milliards de dirhams (+19 %), la filière câblage 44,777 milliards de dirhams (+13,9 %), tandis que les exportations d’équipements extérieurs ont bondi de 43,6 % pour atteindre 3,769 milliards de dirhams.
De l’autre côté, l’industrie aéronautique a réalisé des exportations de 29,087 milliards de dirhams en 2025, en hausse de 10 % par rapport à 2024, portées par la progression des exportations d’assemblage (+11 %) et des systèmes de câblage électrique (+8,3 %). Le secteur compte aujourd’hui environ 150 entreprises employant 26 000 personnes, avec un taux d’intégration locale supérieur à 40 %, et l’ambition de porter les exportations à 5 milliards de dollars en trois ans.
Mais ces chiffres, selon des économistes, cachent une réalité plus complexe.
L’illusion de l’intégration locale : 70 % à l’épreuve des faits
Le gouvernement se targue d’un taux d’intégration locale de 70 %, mais ce chiffre demande à être décomposé. Selon une étude réalisée par des experts du secteur industriel, le taux d’intégration réel se situe entre 59 % et 60 % seulement au niveau national. Même les données officielles présentent des divergences : le ministre de l’Industrie parle de 70 %, tandis que d’autres sources évoquent 66,5 %, et un autre rapport parle de 69 %.
Le plus important est que ce taux, quel que soit le chiffre exact, est mesuré sur la base du coût des pièces, et non sur la base de la valeur ajoutée qui reste au Maroc. Un rapport économique a précisé que « la valeur ajoutée réelle ne dépasse pas 4 milliards de dirhams », contre des exportations qui approchent 20 milliards de dirhams à certaines périodes. L’écart entre les deux chiffres révèle que la majeure partie de la valeur d’une voiture fabriquée au Maroc revient à des composants importés et aux bénéfices transférés aux maisons mères.
Cette confusion s’accentue lorsque l’on sait que plus de 80 % de la production marocaine de voitures est destinée à l’exportation, principalement vers le marché européen. Le Maroc n’est pas un marché de consommation pour son industrie, mais une plateforme de production au service d’autres marchés.
La main-d’œuvre bon marché : le secret de la compétitivité
L’avantage compétitif fondamental du Maroc réside dans le coût de la main-d’œuvre. Selon le rapport « Vehicle Cost vs. Labor Cost Report 2024 », le coût de la main-d’œuvre nécessaire pour fabriquer une voiture au Maroc n’est que de 90 euros, contre 820 euros en Espagne, 1 770 euros en Italie et 2 840 euros en Allemagne. D’autres études indiquent que le coût atteint 106 dollars au Maroc, contre 955 dollars en Espagne et plus de 3 300 dollars en Allemagne.
Ces chiffres, qui ont placé le Maroc en tête des pays où la fabrication automobile coûte le moins cher au monde, expliquent pourquoi les entreprises européennes et chinoises se disputent les investissements dans le Royaume. Mais ils expliquent aussi pourquoi les travailleurs se plaignent des salaires.
Selon le syndicat Union nationale du travail au Maroc (UNTM) dans la région de Tanger, « la précarité professionnelle est devenue une caractéristique marquante dans plusieurs unités industrielles », avec « un recours intensif aux contrats à durée déterminée et aux contrats de sous-traitance en dehors des cas autorisés par la loi ». Des témoignages d’ouvriers indiquent que les salaires dans le secteur du câblage et des composants automobiles « atteignent à peine 4 000 dirhams par mois », avec « des conditions de travail difficiles, une pression de production continue et des heures de travail prolongées ».
Des sources syndicales attribuent « le phénomène de départ croissant des ouvriers des lignes de production » à « la faiblesse des salaires face à la hausse du coût de la vie », ce qui « se répercute négativement sur la stabilité des ressources humaines dans ce secteur vital ». Ces données soulèvent une question fondamentale : peut-on parler de « développement industriel » lorsque le travailleur est la victime, et non le bénéficiaire ?
Les bénéfices : qui en récolte les fruits ?
En 2024, les exportations du secteur automobile ont dépassé 170 milliards de dirhams (17 milliards d’euros). Mais selon les données de la Confédération générale des entreprises du Maroc (CGEM), 96 % des bénéfices générés par ce secteur reviennent à des actionnaires français, et non à l’économie marocaine. La situation se résume par une formule brutale tirée d’un rapport international : « Le Maroc produit, mais d’autres récoltent. Le Maroc assemble, mais la valeur s’évapore. Les ateliers tournent, mais les bénéfices traversent la Méditerranée. »
Cette situation ne se limite pas aux entreprises étrangères. En 2007, lorsque Nissan s’est retiré du projet de Tanger, la Caisse de dépôt et de gestion (CDG) — c’est-à-dire l’argent des retraites et de l’épargne marocaines — est intervenue pour injecter 47 % du capital afin de sauver l’usine. Après que les infrastructures ont été financées, les terrains aménagés et les exonérations fiscales approuvées, la Caisse s’est retirée discrètement, laissant Renault « seul maître à bord ». Comme le conclut le rapport : « Le Maroc finance le décollage, et les multinationales monopolisent la trajectoire. »
Ce déséquilibre dans la répartition des revenus soulève la question de l’utilité des politiques publiques. Depuis 2023, une loi claire interdit à toute entreprise de bénéficier d’aides publiques si elle n’intègre pas au moins 40 % de composants locaux. Mais la question demeure : ces conditions sont-elles appliquées rigoureusement ? Le taux d’intégration est-il réellement mesuré à la valeur ajoutée ou seulement au coût des pièces ?
L’industrie aéronautique : le même modèle, des défis plus grands ?
L’industrie aéronautique est présentée comme un autre modèle de réussite, avec 150 entreprises, 26 000 emplois et un taux d’intégration supérieur à 40 %. Mais le même modèle se répète : assemblage et fabrication de composants, pas de développement technologique indépendant. Des experts affirment que le véritable défi consiste à « passer de l’assemblage et de la fabrication de composants mécaniques au développement de logiciels et de systèmes de conduite autonome ».
Le ministre de l’Industrie a dévoilé un projet d’« assemblage et de fabrication entièrement au Maroc d’un moteur d’avion commercial de grande taille », considérant que le choix du Maroc pour ce type d’industrie constitue « une reconnaissance internationale des capacités et des compétences du pays ». Mais ce projet, s’il réussit, restera tributaire des entreprises étrangères détentrices de la technologie et ne constituera pas un véritable transfert de connaissances souveraines.
Conclusion : une locomotive qui avance… sans moteur marocain
Les données montrent que les secteurs de l’automobile et de l’aéronautique réalisent des chiffres record à l’exportation, mais ces chiffres ne reflètent pas nécessairement une véritable valeur ajoutée pour l’économie marocaine. La valeur ajoutée locale reste faible, les bénéfices sont transférés à l’étranger, et les travailleurs supportent le poids de la compétitivité avec des salaires bas et des conditions de travail précaires.
La question centrale n’est pas : combien le Maroc exporte-t-il de voitures et d’avions ? Mais : combien reste-t-il au Maroc de leurs revenus ? Et qui en supporte le coût social ?
Cette question se pose avec encore plus d’acuité dans le contexte d’une transition mondiale vers les voitures électriques, où le Maroc doit passer de l’assemblage de véhicules à la fabrication de batteries et au développement de logiciels, sous peine de rester un « atelier » du monde, et non une véritable « puissance industrielle ».
Dans l’épisode 3, nous aborderons la transition énergétique et le projet d’hydrogène vert : s’agit-il réellement d’un projet souverain, ou simplement du prolongement d’un nouveau modèle exportateur au profit de l’Europe ?
Prochain épisode : La transition énergétique – l’hydrogène vert entre souveraineté et dépendance.