Épisode 1 : La croissance macroéconomique — entre les chiffres et la réalité du vécu
AIT-EZZI Younes
Épisode 1 : La croissance macroéconomique — entre les chiffres et la réalité du vécu
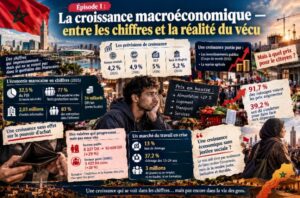
En juillet 2026, la Banque mondiale a annoncé que l’économie marocaine avait enregistré « sa plus forte croissance depuis plus de dix ans », avec un taux de 4,9 % en 2025, portée par la hausse des investissements publics liés aux préparatifs de la Coupe du monde 2030 et par la reprise agricole. En février de la même année, le FMI a confirmé ce même chiffre, indiquant que cette dynamique « devrait se poursuivre en 2026 avec une croissance estimée à 4,9 % ».
Mais derrière ces chiffres, une question fondamentale se pose : cette croissance se répercute-t-elle sur le pouvoir d’achat du citoyen marocain ? Ou bien cette « embellie » reste-t-elle enfermée dans les tableaux de la comptabilité nationale ?
Une croissance sans effet tangible sur le porte-monnaie
L’inflation est tombée à 0,8 % en 2025, son plus bas niveau historique. Pourtant, le citoyen ordinaire refuse de croire à ce chiffre. La raison est simple : une inflation faible ne signifie pas une baisse des prix, mais seulement un ralentissement de leur hausse.
Le Conseil économique, social et environnemental (CESE), dans son rapport annuel de 2025, a révélé que le niveau général des prix est resté supérieur de plus de 15 % à celui de 2021, tandis que les prix des produits alimentaires ont augmenté d’environ 27 % au cours de la même période. Autrement dit, même si l’inflation s’arrêtait totalement aujourd’hui, les prix élevés depuis 2021 — c’est-à-dire depuis les années de sécheresse et de guerre en Ukraine — resteraient inscrits dans la facture d’achat quotidienne.
Cet écart se traduit par un comportement de consommation préoccupant. Le Haut-Commissariat au Plan (HCP) a indiqué que 91,7 % des ménages ont déclaré que les prix des produits alimentaires avaient augmenté au cours des douze derniers mois de 2025. De plus, 39,2 % des ménages ont été contraints de s’endetter pour couvrir leurs dépenses, selon des articles de presse citant les données du HCP.
L’indice de confiance des ménages reflète cette contradiction. Il est passé à 57,6 points au quatrième trimestre 2025, son plus haut niveau depuis 2021. Mais cette « amélioration » reste fragile : 77,8 % des ménages estiment encore que leur niveau de vie s’est dégradé au cours des douze derniers mois, tandis que 49,4 % s’attendent à ce que cette dégradation se poursuive. La seule explication de cette légère hausse de la confiance est que le pessimisme a reculé, et non que l’optimisme se soit installé.
Salaires : hausse nominale et recul réel
En matière de salaires, le salaire mensuel net moyen dans le secteur public est passé de 8 237 DH en 2021 à 10 600 DH en 2025, soit une augmentation de près de 29 %. Dans le secteur privé, le salaire minimum a été relevé de 20 % dans les activités non agricoles pour atteindre 3 422 DH à compter de 2026, et de 25 % dans les activités agricoles pour atteindre 2 533 DH.
Mais ces hausses nominales restent prises en étau par l’érosion du pouvoir d’achat. Comparé à une hausse de 29 % des salaires publics, les prix des produits alimentaires ont augmenté d’environ 27 % au cours de la même période, sans compter les hausses des loyers, des transports et des services. Le résultat : même si les chiffres s’améliorent, le fonctionnaire ou l’ouvrier ne ressent pas d’amélioration réelle de sa situation financière.
Le CESE reconnaît cette contradiction et appelle à « renforcer l’efficacité des mécanismes de soutien au pouvoir d’achat, accélérer la réforme des circuits de distribution et de commercialisation afin de réduire les situations de rente, et intensifier la lutte contre les pratiques anticoncurrentielles ». Le fait de reconnaître que le soutien public n’atteint pas pleinement les ménages ciblés pose la question de l’efficacité des politiques publiques à redistribuer les fruits de la croissance.
Marché du travail : le véritable nœud
Si la croissance ne se traduit pas en pouvoir d’achat, elle ne se traduit pas non plus en emplois suffisants. L’économie nationale a créé environ 193 000 emplois nets en 2025, portée par le secteur des services, tandis que le secteur agricole a continué de perdre des emplois. Mais ce rythme n’a pas suffi à absorber les nouveaux entrants sur le marché du travail. Sur 407 000 personnes ayant atteint l’âge de travailler au cours de l’année, le marché n’en a absorbé que 177 000. Le taux de chômage s’est stabilisé à 13 %, avec 1,6 million de chômeurs.
Le paradoxe le plus préoccupant concerne les jeunes. Le taux de chômage des 15-24 ans a augmenté pour atteindre 37,2 %, une tendance inverse à celle des autres tranches d’âge, qui ont enregistré une baisse variable. Dans les villes, le chômage des jeunes atteint 48 %, contre seulement 22,7 % dans les zones rurales, ce qui reflète le creusement de l’écart entre milieux urbain et rural.
Les chiffres révèlent aussi une crise structurelle plus profonde. Le taux d’activité économique des jeunes ne dépasse pas 22,4 %, autrement dit moins d’un quart de cette tranche d’âge participe au marché du travail ou cherche un emploi. Le nombre de jeunes ni en emploi, ni en études, ni en formation s’élève à environ trois millions dans la tranche des 15-29 ans.
Plus des trois quarts des chômeurs ont moins de 35 ans, et 52,9 % d’entre eux cherchent un premier emploi. Le chômage de longue durée, qui dépasse une année complète, touche 64,8 % des chômeurs, tandis que les diplômés représentent 84,9 % de l’ensemble des chômeurs. Ces chiffres posent la question de la pertinence du système éducatif et de formation à préparer les jeunes aux exigences du marché du travail.
Divergence des sources : qui croire ?
La divergence entre les prévisions des institutions internationales mérite que l’on s’y arrête. Alors que le FMI prévoit une croissance de 4,9 % en 2026, la Banque mondiale abaisse sa prévision à 4,2 %, tandis que le HCP table sur 5 % et Bank Al-Maghrib sur 5,2 %. Cet écart reflète des différences de méthodologies et d’hypothèses concernant la performance du secteur agricole et l’évolution de la demande extérieure, mais il indique aussi l’absence d’une vision unifiée de la trajectoire de l’économie nationale.
En revanche, la Banque mondiale avertit que « les indicateurs de sous-utilisation de la main-d’œuvre ont atteint 22,5 % » et que « les défis structurels demeurent sur le marché du travail, notamment la faible participation des femmes à la population active ». Le FMI indique que « la création d’emplois durables demeure une priorité urgente et exige un climat des affaires plus favorable, un secteur privé plus dynamique et des réformes supplémentaires du marché du travail ».
Conclusion : une croissance économique sans justice sociale ?
Les institutions internationales s’accordent à dire que l’économie marocaine suit une trajectoire ascendante sans précédent depuis une décennie. Mais les indicateurs sociaux révèlent un écart croissant entre la croissance globale et le bien-être réel. Une croissance de 4,9 % n’a pas empêché 39,2 % des ménages de s’endetter, ni fait baisser le chômage des jeunes, qui a dépassé 37 %, ni amélioré le pouvoir d’achat autant que le ressentent les citoyens.
La question centrale du premier épisode n’est pas : comment l’économie marocaine croît-elle ? mais : pour qui croît-elle ? Et peut-on parler de « croissance » au sens économique strict lorsqu’elle s’accompagne d’une dégradation des indicateurs de conditions de vie dignes pour de larges segments de la société ?
C’est ce que nous tenterons de déconstruire dans le deuxième épisode, à travers l’analyse des secteurs exportateurs — l’industrie automobile et l’aéronautique — et la question de la valeur ajoutée locale et de l’équité dans la répartition des retombées.