Entre justice fiscale affichée et fragilité macroéconomique : lecture critique du projet de loi de finances marocain pour 2027
AIT-EZZI Younes
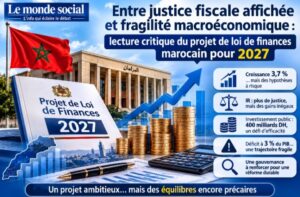
Entre justice fiscale affichée et fragilité macroéconomique : lecture critique du projet de loi de finances marocain pour 2027
Dans l’analyse économique du droit, la qualité d’une loi de finances ne se mesure pas à l’attractivité de son discours social, mais à la cohérence de ses hypothèses macroéconomiques, à l’équité de la répartition des charges et des bénéfices, ainsi qu’à la faisabilité et à l’évaluabilité de ses dispositions. De ce point de vue, le projet de loi de finances marocain pour 2027 constitue un cas exemplaire d’une réforme fiscale à forte visibilité sociale, mais entourée de contraintes de financement et d’une fragilité des hypothèses qui rendent son impact final dépendant de variables externes et hétérogènes.
Le projet repose sur une prévision de croissance de 3,7 % après 4,7 % en 2026, soit un écart important par rapport à l’estimation de Bank Al-Maghrib (2,9 %). Cet écart n’est pas un détail technique : la loi de finances en déduit un plafond de recettes fiscales attendues d’environ 786 milliards de dirhams, dont une progression de l’impôt sur les sociétés à 126 milliards et de l’impôt sur le revenu à 71,5 milliards. Or, cet optimisme s’appuie en partie sur l’hypothèse d’une récolte céréalière de 70 millions de quintaux, alors que la Banque centrale retient 50 millions de quintaux. Autrement dit, les finances publiques restent tributaires d’une variable climatique instable, dans une économie où l’agriculture représente environ 12 % du PIB et mobilise une part significative de la main-d’œuvre. Si le scénario de croissance le plus bas se réalise, l’élasticité des recettes fiscales au produit diminuera, le déficit pourrait dépasser l’objectif de 3 % et s’approcher de 3,5 %, ce qui mettrait la soutenabilité des finances publiques à l’épreuve.
Au cœur du dispositif figure la réforme de l’impôt sur le revenu : relèvement du seuil d’exonération à 60 000 dirhams par an, réduction du nombre de tranches de cinq à trois, avec des taux de 10 %, 20 % et 30 %, et abaissement du taux marginal de 37 % à 30 %. Le résultat annoncé est l’exonération d’environ 87 % des salariés, pour un coût budgétaire estimé à 5,5 milliards de dirhams et un gain mensuel pouvant atteindre 500 dirhams. Du point de vue de l’équité verticale, cette mesure corrige une distorsion antérieure : elle allège la charge de la classe moyenne inférieure et élargit la tranche exonérée. Toutefois, l’analyse distributive révèle une paradoxe essentiel : les gains en valeur absolue ne bénéficient pas nécessairement aux salariés les plus modestes. Alors que le gain d’un revenu limité peut ne pas dépasser quelques dizaines de dirhams, celui des hauts salaires peut atteindre plusieurs milliers de dirhams. La réforme est donc « équitable » en proportion du revenu, mais « asymétrique » en valeur absolue, ce qui affaiblit sa capacité à redistribuer le revenu au profit des catégories les plus vulnérables.
De surcroît, le financement de cette baisse n’est pas neutre. Une partie du coût est couverte par le relèvement de l’impôt sur les sociétés dans le secteur des hydrocarbures à 40 % pour les entreprises dont le bénéfice net dépasse 100 millions de dirhams, mesure qui vise la rente et les profits élevés. Mais dans des marchés peu concurrentiels, la charge fiscale peut être répercutée sur le consommateur par les prix : le citoyen ordinaire supporterait alors le coût de la réforme sans en bénéficier. Plus grave, le projet ne traite pas en profondeur la question de l’économie informelle : il se limite à des incitations et à des simplifications ciblées, alors que la charge pesant sur le secteur formel reste élevée, ce qui crée une distorsion de concurrence et affaiblit les incitations à l’investissement des petites et moyennes entreprises.
En matière de dépenses, le projet prévoit un investissement public sans précédent d’environ 400 milliards de dirhams, dont 138 milliards dans le budget général, avec 44,2 milliards consacrés à la protection sociale et 34 454 postes budgétaires nouveaux. Cette ampleur pose la question de l’efficience avant celle du volume : l’administration dispose-t-elle de la capacité d’exécution nécessaire pour éviter les fuites et la bureaucratie ? Les expériences passées montrent que l’investissement public bute souvent sur des goulets d’étranglement locaux et un suivi insuffisant. Par ailleurs, son financement par l’emprunt — environ 120 milliards de dirhams, dont 60 milliards à l’extérieur — alourdit le service de la dette et réduit la marge de manœuvre pour les dépenses sociales et productives. Si l’investissement public est nécessaire pour soutenir la demande, il ne dispense pas de réformes de gouvernance et de transparence, sous peine de transformer l’économie de production en économie de rente.
La trajectoire du déficit et de la dette paraît, en apparence, rassurante : réduction du déficit à 3 % du PIB (38,9 milliards de dirhams) et de la dette à 66,9 % contre 67,5 % en 2026. Mais cette trajectoire repose sur des hypothèses de recettes optimistes et sur une croissance fiscale élevée qui pourrait ne pas se matérialiser dans un contexte mondial de croissance modérée (3,4 %) et de ralentissement dans la zone euro (1,2 %). Le recours à l’emprunt extérieur expose en outre le budget aux risques de change et de taux d’intérêt internationaux, alors que les politiques monétaires restrictives se poursuivent dans les grandes économies.
Au fond, la question décisive de l’analyse économique du droit demeure celle de la gouvernance : comment évaluer l’impact des exonérations ? Qui bénéficie réellement de la baisse de l’impôt sur le revenu ? Quel mécanisme relie les dépenses à la performance ? Sans système d’évaluation d’impact et de responsabilisation, les dotations financières restent des chiffres sur le papier. Et l’absence de transparence dans l’évaluation de l’impact distributif rend la vérification de l’équité difficile.
le projet de loi de finances 2027 ne sert pas une seule catégorie : il constitue un compromis inégal. Il accorde aux salariés un allègement fiscal affiché, mais les gains les plus élevés en valeur absolue se concentrent sur les hauts salaires ; il stimule le secteur du bâtiment et les entreprises liées à la Coupe du monde 2030 par de larges exonérations, tout en laissant le consommateur final, la PME et le secteur formel les plus exposés aux pressions. Il s’agit d’une réforme redistributive partielle, qui ne traite pas les causes structurelles de la cherté et ne garantit pas l’efficience de la dépense. Dès lors, l’enjeu n’est pas seulement d’adopter une loi qui « satisfait » les salariés, mais de mettre en place un cadre institutionnel reliant la dépense à la performance, soumettant les exonérations à une évaluation périodique et renforçant la transparence des finances publiques. À défaut, la loi restera un document ambitieux plus qu’un véritable instrument de transformation.