Le compteur de l’impunité : les deniers publics au Maroc et en France, entre le slogan de la redevabilité et la faille de la prescription
AIT-EZZI Younes
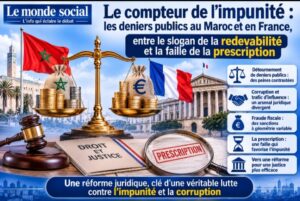
- Le compteur de l’impunité : les deniers publics au Maroc et en France, entre le slogan de la redevabilité et la faille de la prescription
Alors que Rabat brandit la formule « le droit ne se prescrit pas », la comparaison avec Paris révèle que l’enjeu n’est pas dans la force du discours politique, mais dans le point de départ : à partir de quand le compteur de la prescription commence-t-il à tourner ? Et qui a le pouvoir de l’arrêter avant que l’affaire ne s’effondre avant même d’avoir commencé ?
Entre le Maroc et la France, les crimes de détournement de deniers publics, de corruption, de trafic d’influence et de fraude fiscale semblent, à première vue, être punis par les deux droits. Mais la différence fondamentale ne se mesure pas seulement en années d’emprisonnement ou en montant des amendes. Elle réside dans la philosophie du système juridique face à des infractions « occultes » par nature, souvent commises par ceux qui détiennent l’influence, le temps et les moyens de les dissimuler. Tandis que la France a développé des mécanismes juridiques et institutionnels pour poursuivre ces infractions, le Maroc reste prisonnier de règles générales en matière de prescription et d’un arsenal répressif moins dissuasif pour certaines infractions financières.
Détournement de deniers publics : des peines contrastées et une responsabilité institutionnelle absente
Au Maroc, l’article 241 du Code pénal réprime le « détournement ou le détournement de fonds publics » par des peines allant de 5 à 20 ans d’emprisonnement et une amende pouvant atteindre 100 000 dirhams, avec aggravation si les fonds détournés dépassent ce montant, ainsi que des peines complémentaires incluant la destitution et la confiscation. En France, le détournement de fonds publics est puni de 10 ans d’emprisonnement et d’une amende pouvant atteindre 1 million d’euros, avec possibilité d’aggravation jusqu’à 15 ans dans certains cas. Surtout, le système français reconnaît la responsabilité pénale des personnes morales et inflige aux entreprises des amendes et des solutions judiciaires, ce qui renforce la dissuasion institutionnelle au lieu de concentrer la responsabilité sur les seuls individus.
Corruption et trafic d’influence : de la « contravention » au crime grave
Au Maroc, la corruption et le trafic d’influence, en vertu des articles 248 et suivants du Code pénal, sont punis de peines allant, dans les limites générales, de deux à cinq ans d’emprisonnement et d’une amende. Ils sont généralement qualifiés de « délits », ce qui implique des délais de prescription courts. En France, la corruption et le trafic d’influence figurent parmi les infractions graves, punies de 10 ans d’emprisonnement et d’une amende pouvant atteindre 1 million d’euros. La loi « Sapin II » de 2016 a renforcé l’arsenal français en créant l’Agence française anticorruption, qui dispose du pouvoir d’infliger directement des amendes administratives pouvant atteindre 1 million d’euros pour les entreprises et 200 000 euros pour les personnes physiques, sans attendre le passage devant les juridictions pénales.
Fraude fiscale : quand l’amende est inférieure à l’infraction
Au Maroc, les sanctions pénales de la fraude fiscale, en vertu du Code général des impôts, vont d’une amende de 5 000 à 50 000 dirhams, et peuvent atteindre, en cas de récidive, un emprisonnement d’un à trois mois. Des sanctions qui semblent limitées au regard des sommes pouvant être fraudées. En France, l’article 1741 du Code général des impôts prévoit des peines pouvant aller jusqu’à 5 ans d’emprisonnement et une amende pouvant atteindre 500 000 euros, doublées à 7 ans et 3 millions d’euros en cas de « fraude fiscale aggravée », notamment lorsqu’elle est commise en bande organisée. Les autorités fiscales peuvent également étendre la période de contrôle à 10 ans en cas de suspicion de fraude.
La prescription : là où les affaires s’effondrent avant même d’avoir commencé
C’est ici que se situe la différence la plus substantielle. Au Maroc, l’article 5 du Code de procédure pénale fixe les délais de prescription de l’action publique à 15 ans pour les crimes, 4 ans pour les délits et un an pour les contraventions, et leur point de départ est, en règle générale, la date de commission de l’infraction. Cela signifie que la plupart des infractions portant atteinte aux deniers publics, si elles sont qualifiées de délits, s’éteignent quatre ans après leur commission, même si elles ne sont découvertes que des années plus tard. Certes, la Cour de cassation marocaine a récemment retenu, dans certaines affaires, que le point de départ de la prescription pouvait être la date de découverte de l’infraction ou celle du départ du suspect de ses fonctions. Mais il s’agit là d’une jurisprudence, non d’une règle législative générale et stable.
En France, les délais sont de 20 ans pour les crimes et de 6 ans pour les délits, mais le droit français a dépassé les limites de la durée grâce au mécanisme de l’« infraction occulte ». Pour des infractions telles que le détournement de fonds publics et la corruption, le délai de prescription ne commence pas à courir à la date de commission de l’infraction, mais à partir du jour où celle-ci devient apparente et susceptible de poursuites, dans la limite d’un plafond global. Cela empêche l’auteur de tirer profit de sa capacité à dissimuler son infraction et fait de la prescription un instrument de stabilité juridique, non un « ticket de sortie » impuni.
la réforme commence à partir de zéro
La comparaison entre le Maroc et la France ne porte pas seulement sur la sévérité des peines, mais sur la philosophie du système juridique. La France a traité les infractions portant atteinte aux deniers publics comme des infractions occultes par nature, a développé des mécanismes juridiques et institutionnels pour les poursuivre et a reconnu la responsabilité des entreprises. Le Maroc, en revanche, reste largement dépendant des règles générales de prescription qui courent à partir de la date de l’infraction, ce qui rend difficile la poursuite d’affaires complexes découvertes des années plus tard, malgré une jurisprudence qui tente de combler la faille. Sans une réforme législative qui lie le point de départ de la prescription à la découverte des faits ou à la cessation des fonctions, et qui consacre l’imprescriptibilité des infractions de détournement de deniers publics ou en prolonge les délais, le slogan « le droit ne se prescrit pas » restera un beau discours politique, tandis que les deniers publics, dans les prétoires, resteront prescriptibles.